Composição de renda no financiamento: quem pode somar e como funciona
Na Caixa, dá para somar a renda do cônjuge e de qualquer outra pessoa, sem limite de participantes. Veja quem pode compor renda, como usar o FGTS de cada um, o peso da idade e como todos aparecem no registro.
Composição de renda é somar a renda de duas ou mais pessoas para financiar um imóvel. Na Caixa, pode compor renda o cônjuge e qualquer outra pessoa, independentemente do grau de parentesco, e não há limite para o número de participantes. Todos entram como compradores, assinam o contrato e aparecem no registro do imóvel.
Em resumo
- Quem pode: cônjuge ou companheiro, pais, filhos, irmãos e qualquer outra pessoa. Nas operações com recursos do FGTS, a renda precisa ser familiar.
- Quantas pessoas: a Caixa não fixa limite para o grupo de compradores, inclusive nos financiamentos com recursos do FGTS.
- FGTS: cada comprador pode usar o seu saldo, se todos cumprirem as regras do fundo e o imóvel for a moradia de quem usar o FGTS.
- Idade: o prazo varia com a idade de quem compra, e o seguro obrigatório de cada participante, com a sua faixa etária.
- Registro: todos entram como compradores. Se o contrato não disser a parte de cada um, a lei presume partes iguais.
Como funciona a composição de renda no financiamento?
Na Caixa, a parcela do financiamento pode ser de até 30% da renda familiar bruta, segundo a página de financiamento do banco. Quando a renda de uma pessoa não alcança a parcela do imóvel que ela quer, dá para somar a renda de outras. É a composição de renda.
Pelas perguntas frequentes da Caixa, o cadastro inclui quem pede o financiamento, o cônjuge, se houver, e qualquer pessoa que vá participar da composição de renda, independentemente do grau de parentesco. Na prática, isso quer dizer:
- Todos são compradores. Quem compõe renda entra no cadastro como comprador e entrega os próprios documentos.
- Todos passam pela análise. O CPF de cada comprador precisa estar sem restrições cadastrais.
- Todos assinam. No dia agendado pela Caixa, todos os compradores e vendedores precisam estar presentes para assinar o contrato.
- Sem avalista. Na Caixa, o próprio imóvel é a garantia do financiamento.
Quem compõe renda não entra só para ajudar na conta: passa a ser dono do imóvel e responsável pelo pagamento junto com os outros. Por isso, a renda, a idade e o FGTS de cada participante mudam o resultado, e cada grupo tem a sua conta.
Quem pode compor renda para financiamento na Caixa?
A regra da Caixa é ampla: o grau de parentesco não importa. A tabela resume os casos mais procurados.
| Quem | Pode compor renda? | O que observar |
|---|---|---|
| Cônjuge | Sim | Entra no cadastro junto com quem pede o financiamento |
| Companheiro em união estável | Sim | Na proposta, o estado civil é informado como solteiro, com a certidão de união estável |
| Pais e filhos | Sim | A idade de cada um entra no prazo e no seguro |
| Irmãos | Sim | Todos entram como compradores e aparecem no registro |
| Amigos ou outros parentes | Sim | A regra vale independentemente do grau de parentesco |
| Com recursos do FGTS | Sim, com renda familiar | Nas operações com recursos do fundo, a Caixa pede renda familiar |
Financiamento imobiliário na união estável
Quem vive em união estável informa o estado civil como “solteiro” na proposta e comprova a união com a certidão de união estável, segundo as perguntas frequentes da Caixa. Se houver uso do FGTS, a Caixa pede a declaração do Imposto de Renda dos dois companheiros, como pede dos casados. A lista completa está em documentos para financiamento imobiliário.
Compor renda com irmão ou com os pais
Irmãos, pais e filhos podem comprar juntos. Dois pontos pesam mais nesses casos: a idade, porque o prazo e o seguro variam com ela, e o registro, porque todos passam a ser donos do imóvel. Os dois estão explicados mais abaixo.
Quem trabalha por conta própria também pode compor renda. Como cada um comprova a renda com os papéis da sua atividade, veja o caso do financiamento imobiliário para autônomo.
Quantas pessoas podem compor renda para financiamento na Caixa?
Não há número máximo. Nas perguntas frequentes, a Caixa responde que “não há limite para a formação do grupo de proponentes, podendo ser mais de um, inclusive para os financiamentos com recursos do FGTS”.
Cada pessoa a mais traz a sua renda, e também os seus documentos, a sua análise de crédito e a sua idade. Para o grupo, três cuidados ajudam:
- Juntar os papéis de todos de uma vez. É a dica da cartilha da Caixa para a análise andar.
- Conferir o crédito de cada um antes. O Registrato, do Banco Central, mostra o que o banco vai ver; o passo a passo está no guia da análise de crédito da Caixa.
- Simular com a renda somada. Na simulação, use a soma das rendas brutas de quem vai participar e a idade de todos. As telas estão explicadas no guia do simulador de financiamento da Caixa.
Cada um pode usar o seu FGTS na composição de renda?
Pode. Pelas perguntas frequentes da Caixa, cada um dos compradores pode usar o seu FGTS para pagar parte do imóvel, na entrada ou durante o financiamento, desde que os compradores e o próprio financiamento estejam dentro das regras do fundo.
Entre as condições de cada comprador que usa o fundo, a Caixa lista:
- pelo menos três anos de trabalho sob o regime do FGTS, somando os períodos, consecutivos ou não;
- não ter financiamento ativo no SFH em nenhuma parte do país;
- não ter imóvel residencial na cidade onde mora ou onde trabalha, nem nos municípios vizinhos e da mesma região metropolitana.
Para quem mora em São José dos Pinhais, a região metropolitana inclui Curitiba e mais 27 cidades, segundo a Amep. Por isso, cada participante confere a sua situação antes da proposta.
O imóvel precisa ser residencial urbano, avaliado em até R$ 2,25 milhões, e servir de moradia. Quando mais de um trabalhador compra com o FGTS, o manual do FGTS admite a compra mesmo sem parentesco entre eles, desde que o imóvel seja a residência de todos os que usarem o fundo (item 4.7.1.1). Aqui se trata do saldo de cada um, que é diferente das linhas financiadas com recursos do FGTS, em que a Caixa pede renda familiar. As outras regras estão no guia FGTS para comprar imóvel.
Como a idade de cada participante pesa no prazo?
Na Caixa, o prazo máximo é de 35 anos e varia com o tipo de financiamento, o sistema de amortização e a idade do proponente, segundo as perguntas frequentes. Num grupo, a idade de cada um entra na conta também pelo seguro: o seguro habitacional obrigatório (MIP) varia durante o contrato conforme a faixa etária de cada proponente.
Esse mesmo seguro protege o grupo. Pela cartilha da Caixa, ele garante que a família permaneça com o imóvel nos casos cobertos: o seguro paga parte ou o total do saldo, conforme o percentual de participação de cada pessoa na renda.
Exemplo em percentuais
Ana e o irmão, Bruno, compram juntos. Ana comprova 60% da renda do grupo, e Bruno, 40%. No seguro MIP, a cobertura de cada um acompanha essa participação: a de Ana corresponde a 60% do saldo, e a de Bruno, a 40%. A Caixa também calcula o valor do seguro com base no percentual de pactuação de renda dos participantes.
Na simulação, informe a data de nascimento correta de todos. Pais e filhos que compram juntos podem comparar o prazo e a parcela com e sem cada participante, para ver a combinação que cabe melhor no orçamento.
Como fica o imóvel no registro: todos viram donos?
Sim. Pelo Código Civil, a propriedade passa a quem compra com o registro do título no Registro de Imóveis (art. 1.245). E o registro traz o nome, o estado civil, a profissão e o CPF de cada adquirente, segundo a Lei de Registros Públicos (art. 176, § 1º, III). Quem compôs renda aparece na matrícula como comprador.
Com mais de um dono, o imóvel fica em copropriedade, que o Código Civil chama de condomínio, e a lei organiza essa convivência:
- Uso: cada um pode usar o imóvel conforme a sua destinação (art. 1.314).
- Despesas: cada um contribui para a conservação na proporção da sua parte (art. 1.315).
- Partes: se nada for dito, as partes de cada um são presumidas iguais (art. 1.315, parágrafo único).
Por isso, vale combinar antes e conferir no contrato como aparece a parte de cada comprador. Durante o financiamento, o imóvel fica alienado à Caixa como garantia da operação, segundo a cartilha do banco. A diferença entre escritura, contrato e registro está no guia escritura e registro de imóvel.
Passo a passo para compor renda
- Defina quem entra. Pense na renda, na idade e no FGTS de cada um, e em quem vai morar no imóvel.
- Simule juntos. Use a renda bruta somada e a data de nascimento de todos.
- Confira o cadastro de cada um. CPF sem restrições cadastrais e histórico no Registrato.
- Separe os documentos por pessoa. Uma pasta para cada comprador, com identidade, CPF, comprovante de renda emitido há no máximo 2 meses, comprovante de residência e de estado civil.
- Confira o FGTS de cada um. Quem vai usar o fundo confere as condições e o saldo.
- Combine a parte de cada um. Confira como ela aparece no contrato antes de assinar.
- Assinem juntos e registrem. Todos vão à assinatura, e o contrato segue para o Registro de Imóveis.
Comprar junto no VERUS ou no LIV
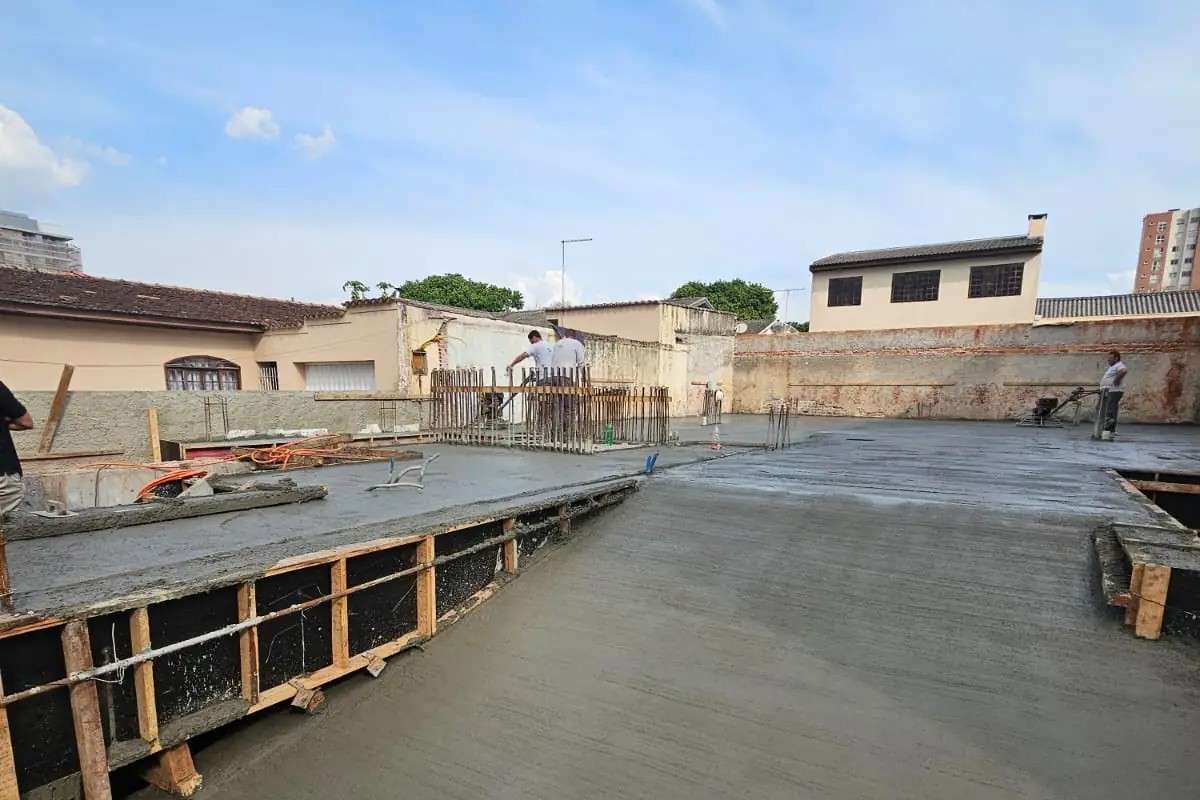
Casal, irmãos, pais e filhos que querem comprar juntos costumam precisar de mais de um quarto. No VERUS, lançamento da N8 no Centro de São José dos Pinhais, há apartamentos de 2 e 3 quartos, além dos studios, num prédio de 13 andares com Home Club de mais de 20 áreas de lazer. A obra tem Apoio à Produção Caixa, com acompanhamento técnico e financeiro do banco.
Para quem quer se mudar logo, o LIV, no Bairro São Pedro, está pronto para morar: são 11 apartamentos, com plantas Garden e Padrão de 3 quartos e Duplex de 2 ou 3 quartos, todos com 2 vagas. Com a conta do grupo em mãos, a conversa com um consultor da N8 fica mais simples. A aprovação do financiamento é sempre do banco.
Este texto é informativo, com as regras publicadas pela Caixa, pelo Código Civil e pela Lei de Registros Públicos na data da consulta, e não substitui a análise de crédito do banco nem a orientação de um profissional para o seu caso.
Imagem da capa: ilustração feita com inteligência artificial.
Fontes
- Caixa: financiamento de imóveis, passo a passo (consultada em 04/11/2026)
- Caixa: perguntas frequentes sobre novos financiamentos (consultada em 04/11/2026)
- Caixa: cartilha de financiamento imobiliário, versão 15 (consultada em 04/11/2026)
- Caixa: documentação básica para solicitação de crédito imobiliário (consultada em 04/11/2026)
- Caixa: FGTS para a casa própria, condições e documentos (consultada em 04/11/2026)
- Caixa: Manual FGTS, moradia própria, versão 035, vigente desde 02/12/2025 (consultado em 04/11/2026)
- Código Civil, arts. 1.245, 1.314 e 1.315, texto compilado (Planalto, consultado em 04/11/2026)
- Lei 6.015/1973, de Registros Públicos, art. 176, texto compilado (Planalto, consultada em 04/11/2026)
- Amep: municípios da Região Metropolitana de Curitiba (consultada em 04/11/2026)
Perguntas frequentes
Perguntas sobre o tema.
Quem pode compor renda para financiamento na Caixa?
O cônjuge, se houver, e qualquer pessoa que vá participar da compra, independentemente do grau de parentesco: companheiro, pais, filhos, irmãos ou amigos. Nas operações com recursos do FGTS, a Caixa pede que a renda seja familiar.
Quantas pessoas podem compor renda para financiamento na Caixa?
Não há número máximo. A Caixa informa que não há limite para a formação do grupo de proponentes, inclusive nos financiamentos com recursos do FGTS. Cada pessoa entra como compradora e entrega os próprios documentos.
Posso compor renda com meu irmão ou com meus pais?
Pode. Irmãos, pais e filhos compõem renda como qualquer outra pessoa. A idade de cada um entra no prazo e no seguro, e todos passam a constar no registro como donos do imóvel.
Como fica o financiamento imobiliário na união estável?
Na proposta da Caixa, o estado civil é informado como solteiro, e a união é comprovada com a certidão de união estável. Se houver uso do FGTS, os dois companheiros apresentam a declaração do Imposto de Renda.
Cada um pode usar o seu FGTS na composição de renda?
Pode. Cada comprador usa o próprio saldo na entrada ou durante o financiamento, desde que todos cumpram as regras do fundo. Com mais de um trabalhador usando o FGTS, o imóvel precisa ser a moradia de todos eles.
Quem compõe renda vira dono do imóvel?
Sim. Quem compõe renda entra como comprador, assina o contrato e aparece no registro do imóvel. Se o contrato não indicar a parte de cada um, o Código Civil presume partes iguais.
A idade de quem compõe renda muda o prazo do financiamento?
Muda. Na Caixa, o prazo de até 35 anos varia com a idade do proponente, e o seguro habitacional obrigatório (MIP) varia com a faixa etária de cada participante. Simule com a data de nascimento de todos.