Financiamento na planta pela Caixa: como funciona o Apoio à Produção
No Apoio à Produção da Caixa, o comprador financia o apartamento durante a obra e o banco libera o dinheiro à construtora conforme a obra avança. Veja o que se paga até as chaves, como usar o FGTS e o que conferir.
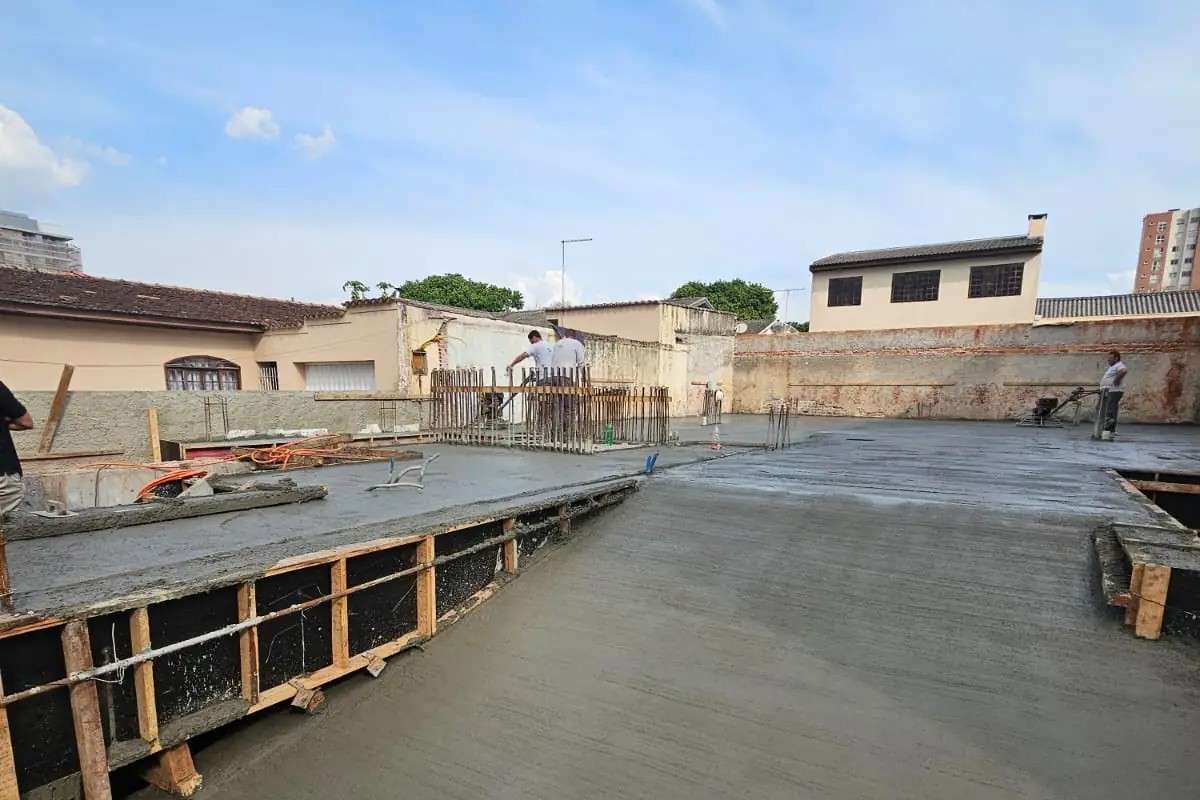
Quem compra um apartamento na planta logo pergunta como vai pagar durante a obra e quando o financiamento começa. Nos empreendimentos com Apoio à Produção da Caixa, a resposta é diferente da que vale na compra feita só com a incorporadora. O financiamento com o banco pode ser assinado ainda durante a construção, e a Caixa repassa o dinheiro à construtora à medida que a obra avança.
Este guia explica, com base nas regras publicadas pela própria Caixa e na legislação, como esse modelo funciona para quem compra: o que se paga em cada fase, como entra o FGTS e o que conferir antes de assinar.
Em resumo
- Com o Apoio à Produção, o comprador pode financiar o apartamento a partir de qualquer percentual de obra executada, segundo a Caixa.
- O dinheiro vai para a construtora em parcelas, depois que a engenharia da Caixa mede o que foi construído.
- Até a conclusão, você paga os juros de obra: juros e atualização só sobre o valor já liberado, mais seguros. A amortização começa depois que a obra é concluída e legalizada.
- O FGTS pode entrar, se você cumprir as regras do fundo e o imóvel couber no limite do SFH (Sistema Financeiro da Habitação), hoje de R$ 2,25 milhões de valor de avaliação.
- Antes de assinar, confira o registro da incorporação, o prazo de entrega e a simulação das parcelas.
O que é o Apoio à Produção da Caixa
O Apoio à Produção é uma linha de crédito da Caixa para construtoras e incorporadoras de todos os portes. Ela pode financiar a própria obra e permite que os compradores financiem suas unidades enquanto a construção acontece, como descreve a página do programa.
Há duas modalidades. Na primeira, sem financiamento à empresa, o dinheiro financiado pelos compradores, somado aos recursos da construtora, cobre o custo da obra. Na segunda, a construtora também toma crédito para construir. Nas duas, a Caixa segue financiando unidades aos compradores durante a obra.
Para quem compra, o efeito prático é simples: o financiamento do apartamento não precisa esperar as chaves.
Como financiar o apartamento ainda na obra
Segundo a Caixa, as unidades de um empreendimento com Apoio à Produção podem ser financiadas aos compradores a partir de qualquer percentual de obra executada. Na prática, o caminho tem cinco etapas:
- Escolha da unidade. Você escolhe o apartamento e combina com a incorporadora a parte do preço que não será financiada.
- Análise de crédito. A Caixa analisa renda, documentos e o valor que pode financiar.
- Contrato e registro. O financiamento é formalizado num contrato de compra e venda e de mútuo com a Caixa, registrado no Registro de Imóveis. Pela cartilha da Caixa sobre imóveis em construção, você deve apresentar à Caixa o contrato registrado em até 30 dias após a assinatura. O registro envolve o ITBI (Imposto de Transmissão de Bens Imóveis) e as custas do cartório.
- Fase de obra. A Caixa libera o dinheiro à construtora em parcelas, conforme a obra avança.
- Amortização. Concluída a obra, você pode pedir a passagem para a fase de pagamento da dívida; a última parcela da obra fica bloqueada até a averbação da construção.
Para onde vai o dinheiro durante a obra
No Apoio à Produção, os recursos da construção ficam sob gestão da Caixa. O banco libera o dinheiro à construtora uma vez por mês, depois da medição feita pela engenharia, conforme o cronograma da obra. O valor financiado pelos compradores também é liberado de acordo com o percentual executado.
Isso cria uma camada de acompanhamento: o banco só paga o que já foi construído. Para usar o programa, a Caixa exige da construtora, entre outros pontos:
- incorporação registrada no Registro de Imóveis;
- projeto de arquitetura aprovado e alvará expedido pela prefeitura;
- licenças ambientais e declaração de viabilidade das concessionárias de água, esgoto e energia;
- qualificação no programa de qualidade da construção civil (SIAC/PBQP-H).
Esse acompanhamento não substitui o seu. A própria cartilha da Caixa lembra que cabe ao comprador acompanhar a evolução da obra e o cumprimento dos prazos.
O que você paga até as chaves: os juros de obra
Durante a construção, a dívida ainda está sendo formada: ela é a soma das parcelas que a Caixa já liberou à construtora. Por isso, nessa fase, a parcela mensal ao banco, conhecida como juros de obra, não abate a dívida. Pela cartilha da Caixa, ela é composta por:
- juros, calculados sobre o valor já liberado;
- atualização monetária desse saldo;
- seguros de morte e invalidez permanente e de danos físicos ao imóvel;
- tarifa de administração, quando houver.
O primeiro pagamento vence no mês seguinte à assinatura e, na fase de obra, o valor é debitado automaticamente da sua conta. Como o saldo liberado cresce com a obra, essa parcela tende a crescer à medida que a construção avança. Além dela, há o que foi combinado com a incorporadora para a parte não financiada. Peça a simulação dos dois juntos para saber quanto sai do orçamento a cada mês.
Quando começa a amortização
A amortização começa depois que a obra é concluída e legalizada. Pela cartilha, constatada a conclusão, você pode pedir que o contrato entre na fase de amortização. A última parcela da obra fica bloqueada até a apresentação da averbação da construção no Registro de Imóveis e o pagamento da tarifa de acompanhamento da obra. A partir daí, a prestação passa a incluir a amortização do saldo, além de juros, seguros e tarifa, quando houver.
E se a obra atrasar?
Em empreendimento financiado pela Caixa, se a entrega atrasar mais de 6 meses em relação ao prazo de construção do contrato, os encargos passam a ser pagos pela construtora até a entrega, conforme cláusula do contrato, segundo a cartilha. Na fase de amortização, eles voltam ao comprador.
A lei das incorporações também trata do atraso. Desde 2018, ela admite que a entrega ocorra até 180 dias corridos depois da data prevista, desde que isso esteja no contrato de forma clara e destacada. Passado esse prazo, o comprador que não deu causa ao atraso tem duas saídas (Lei 4.591/1964, art. 43-A):
- pedir o desfazimento do contrato, com a devolução de tudo o que pagou e o pagamento da multa prevista no contrato, em até 60 dias;
- ou manter o contrato e, se estiver em dia, receber na entrega uma indenização de 1% do valor já pago à incorporadora por mês de atraso.
Quais linhas de crédito o comprador pode usar
No Apoio à Produção, a Caixa oferece ao comprador linhas com recursos do FGTS, corrigidas pela TR, e do SBPE (Sistema Brasileiro de Poupança e Empréstimo), com correção pela Poupança+, pela TR ou pelo IPCA. Desde outubro de 2024 há também a opção com recursos livres, atrelada a um percentual do CDI ou ao CDI mais um adicional.
Cada linha tem regras de enquadramento, taxa e prazo próprios, e a escolha depende do seu perfil e da análise do banco. Antes da assinatura, a Caixa entrega a planilha do custo efetivo total (CET). Pela cartilha, essa planilha não inclui a correção pelo índice, como TR, IPCA ou CDI, então compare também o índice de cada linha.
Dá para usar o FGTS na compra do imóvel na planta?
Dá. O manual do FGTS para moradia própria, publicado pela Caixa e vigente desde 2 de dezembro de 2025, permite usar o saldo na compra de imóvel residencial em construção, ligada a um financiamento. Os principais requisitos para o trabalhador são:
- ter pelo menos 3 anos de trabalho sob o regime do FGTS, somando todos os períodos;
- não ter financiamento ativo no SFH em nenhum lugar do país;
- não ser dono, possuidor, promitente comprador, usufrutuário ou cessionário de outro imóvel residencial, pronto ou em construção, no município onde trabalha ou mora, nos municípios vizinhos ou na mesma região metropolitana;
- comprar o imóvel para morar, em regra no município onde trabalha ou mora há pelo menos 1 ano, ou num vizinho ou da mesma região metropolitana.
O imóvel também precisa caber no limite do SFH. Desde a Resolução CMN nº 5.255, de outubro de 2025, esse limite é de R$ 2,25 milhões de valor de avaliação. Na compra em construção, o valor do FGTS fica sob controle do banco e é liberado à construtora conforme o cronograma da obra.
Na planta com a Caixa ou só com a incorporadora: o que muda
Na compra feita só com a incorporadora, o banco não participa da obra: as parcelas até as chaves seguem o contrato com ela, e o financiamento do saldo, quando existe, é contratado depois. Com o Apoio à Produção, o financiamento pode ser assinado durante a obra. As diferenças práticas são três:
- A análise de crédito vem antes. Você sabe cedo se o banco aprova e em que condições.
- Os juros de obra entram no orçamento. Eles começam no mês seguinte à assinatura e, na obra, são debitados automaticamente da sua conta.
- O banco acompanha a obra. O dinheiro só sai depois da medição da engenharia da Caixa.
O que conferir antes de assinar
- Registro da incorporação. A incorporadora só pode vender as unidades depois de registrar o memorial de incorporação no Registro de Imóveis (Lei 4.591/1964, art. 32). Peça a certidão.
- Prazo de entrega. Veja a data prevista e se o contrato traz a tolerância de até 180 dias, escrita de forma clara e destacada.
- Simulação completa. Peça os valores dos juros de obra, da prestação depois das chaves e o custo efetivo total, lembrando que ele não inclui a correção pelo índice.
- Parte não financiada. Confira o valor, as datas e o índice que corrige o que você paga à incorporadora.
- Custos do registro. Separe o dinheiro do ITBI e das custas do cartório, necessários para registrar o contrato. Conforme o município, o ITBI é pago até a assinatura ou logo depois; confirme na prefeitura. Se for o seu primeiro imóvel, verifique se tem direito à redução das custas e emolumentos.
- Histórico da incorporadora. Visite obras já entregues. A N8, por exemplo, tem mais de 10 empreendimentos concluídos.
Apoio à Produção no VERUS e no LIV
O VERUS tem Apoio à Produção da Caixa, e o LIV foi construído com ele.
- O LIV, no Bairro São Pedro, está pronto para morar. O prédio tem 11 apartamentos de 77,10 a 129,70 m², todos com 2 vagas, e fica em frente ao Hospital e Maternidade São José dos Pinhais.
- O VERUS, em lançamento no Centro, na Rua Veríssimo Marques, 1753, é um Home Club com plantas de studio a 3 quartos, de 25 a 131 m², e mais de 20 áreas de lazer. Fica a 450 m da Rua XV e a 900 m do Shopping São José, e a visita é no ponto de vendas, no endereço do prédio.
A simulação e a análise de crédito são feitas com a Caixa. Na visita, você vê o projeto de perto e tira as dúvidas sobre as etapas da compra.
Comprar na planta com Apoio à Produção junta duas decisões: a do imóvel e a do crédito. Para aprofundar, leia também como funciona o financiamento imobiliário e vale a pena comprar imóvel na planta.
Este texto é informativo. As regras citadas são as publicadas pela Caixa e pelo Conselho Monetário Nacional e as previstas na legislação, na data desta publicação; o que vale em cada compra é o contrato e a análise de crédito do banco.
Fontes
Perguntas frequentes
Perguntas sobre o tema.
O que é o Apoio à Produção da Caixa?
É uma linha de crédito da Caixa para construtoras e incorporadoras que pode financiar a obra e permite que os compradores financiem as unidades durante a construção.
Posso financiar um apartamento na planta pela Caixa?
Pode, quando o empreendimento tem Apoio à Produção. Segundo a Caixa, as unidades podem ser financiadas aos compradores a partir de qualquer percentual de obra executada, depois da análise de crédito.
O que são os juros de obra?
É a parcela paga à Caixa durante a construção: juros e atualização monetária sobre o valor já liberado à construtora, mais seguros e tarifa de administração, quando houver. Ela não abate a dívida; a amortização começa depois que a obra é concluída e legalizada.
Quando começo a pagar a Caixa?
No mês seguinte à assinatura do contrato. Na fase de obra, o valor é debitado automaticamente da sua conta.
Posso usar o FGTS para comprar imóvel na planta?
Pode, se você cumprir as regras do FGTS, como ter 3 anos de trabalho sob o regime e não ter outro imóvel residencial na cidade onde mora ou trabalha, nas vizinhas ou na mesma região metropolitana, e se o imóvel couber no limite do SFH, de R$ 2,25 milhões de valor de avaliação.
E se a obra atrasar, quem paga os encargos?
Em empreendimento financiado pela Caixa, se a entrega atrasar mais de 6 meses em relação ao prazo de construção do contrato, os encargos passam a ser pagos pela construtora até a entrega, conforme o contrato. A lei também limita a tolerância a 180 dias, quando ela está prevista no contrato.
O VERUS tem Apoio à Produção da Caixa?
Tem. O VERUS, em lançamento no Centro de São José dos Pinhais, tem Apoio à Produção da Caixa. A visita é no ponto de vendas, na Rua Veríssimo Marques, 1753.